


2026年10月版 2027年度補助金の制度再編と中小企業の準備
- 2026.10.15
- お役立ちコラム
2027年度(令和9年度)の補助金について、2026年10月14日時点で公表されている概算要求資料からは、省力化とデジタル・AI投資を一体的に支援する方向、成長を目指す企業への投資支援、賃上げにつながる経営改善を重視する方向が読み取れます。設備投資や新事業を検討している企業は、制度の詳細を確認しながら、自社の経営課題と投資計画を整理しておきましょう。
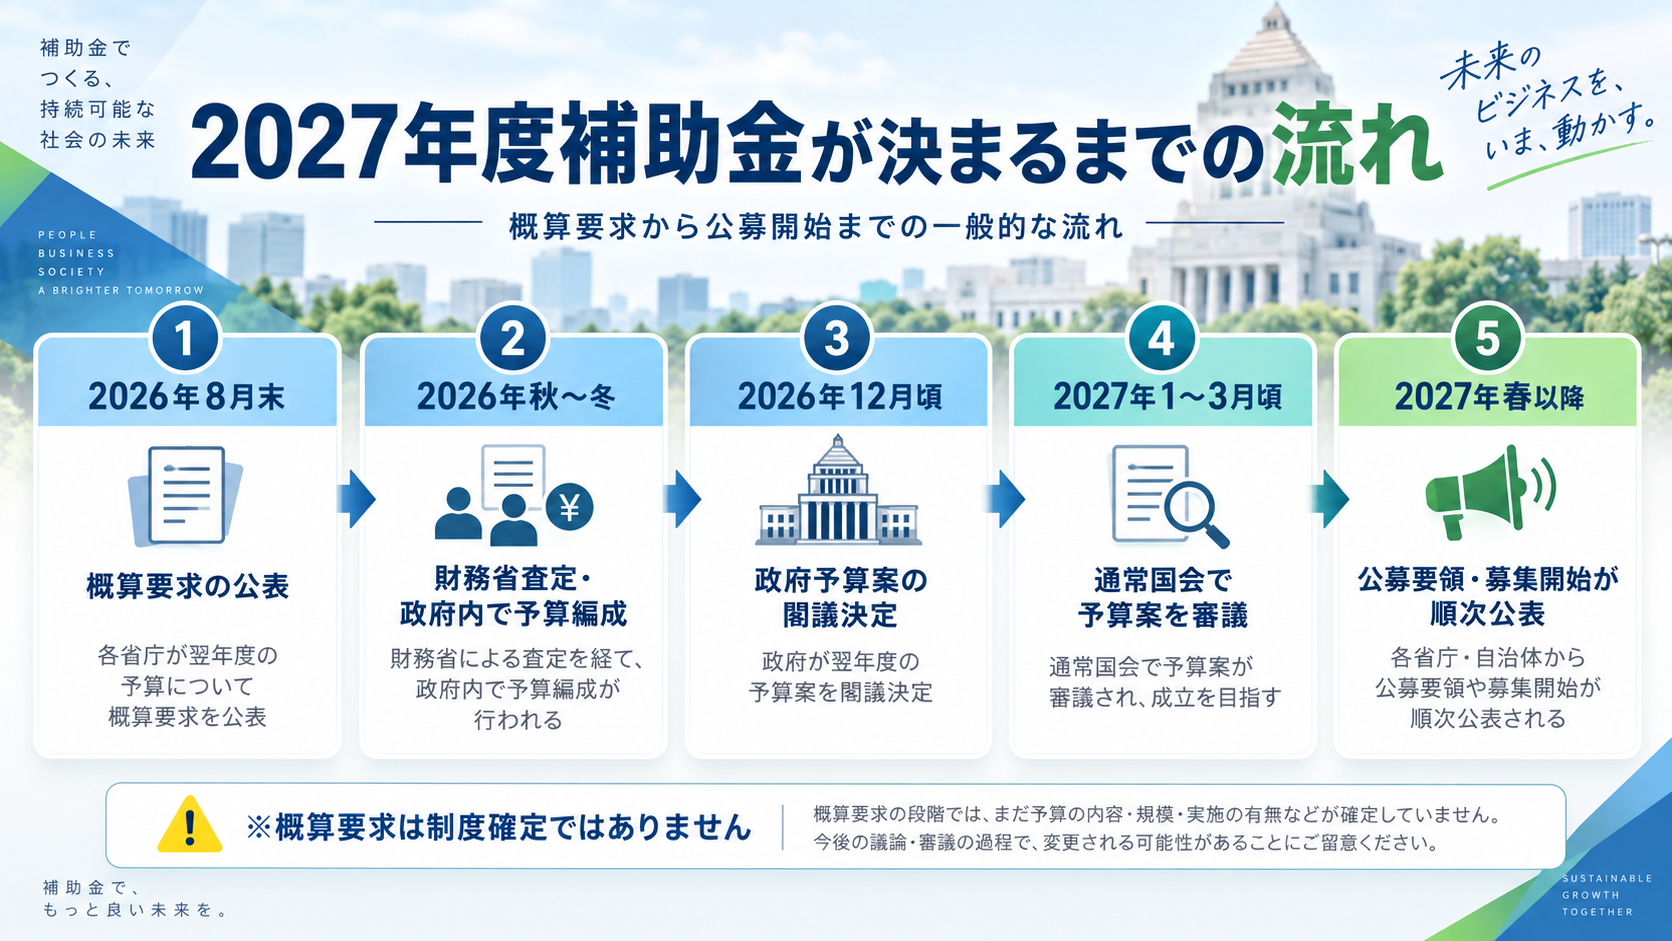
概算要求は、各省庁が翌年度に必要な予算や施策を財務省へ要求する段階の資料です。予算の成立や、補助金の申請条件の確定を意味しません。制度名称、補助額、補助率、対象経費、申請要件、公募時期は、今後の予算編成や制度設計により変わる可能性があります。
経済産業省の「令和9年度 経済産業省関係 概算要求等概要」では、経済産業省関連合計の要求額は7兆7,859億円です。令和8年度当初予算額3兆693億円との比較では、約2.5倍になります。
この約2.5倍は、令和9年度の要求額と令和8年度の当初予算額だけを比較した数字です。同資料には、令和7年度補正予算2兆2,009億円も別に掲載されています。また、経済産業省関連合計にはエネルギー政策や産業政策なども含まれるため、中小企業向け支援の総額が2.5倍に増えると決まったわけではありません。
中堅・中小企業の支援や地域産業政策などを含む「賃上げ起点の成長戦略と地域産業クラスター形成」には、1兆3,841億円が要求されています。要求額の大きさだけで受給できる金額や採択の見込みを判断せず、どのような投資を支援する方向なのかを確認することが大切です。
出典:経済産業省 令和9年度 経済産業省関係 概算要求等概要
出典:中小企業庁 令和9年度 中小企業・小規模事業者関係 概算要求等ポイント
経済産業省関連合計の金額と比較対象は前者の1ページ、主な中小企業支援の方向性は後者の1~2ページを参照しています。以下では、概算要求で示された内容と、現行制度の例、企業が準備できることを分けて解説します。
1 2027年度の概算要求から見える支援の方向性
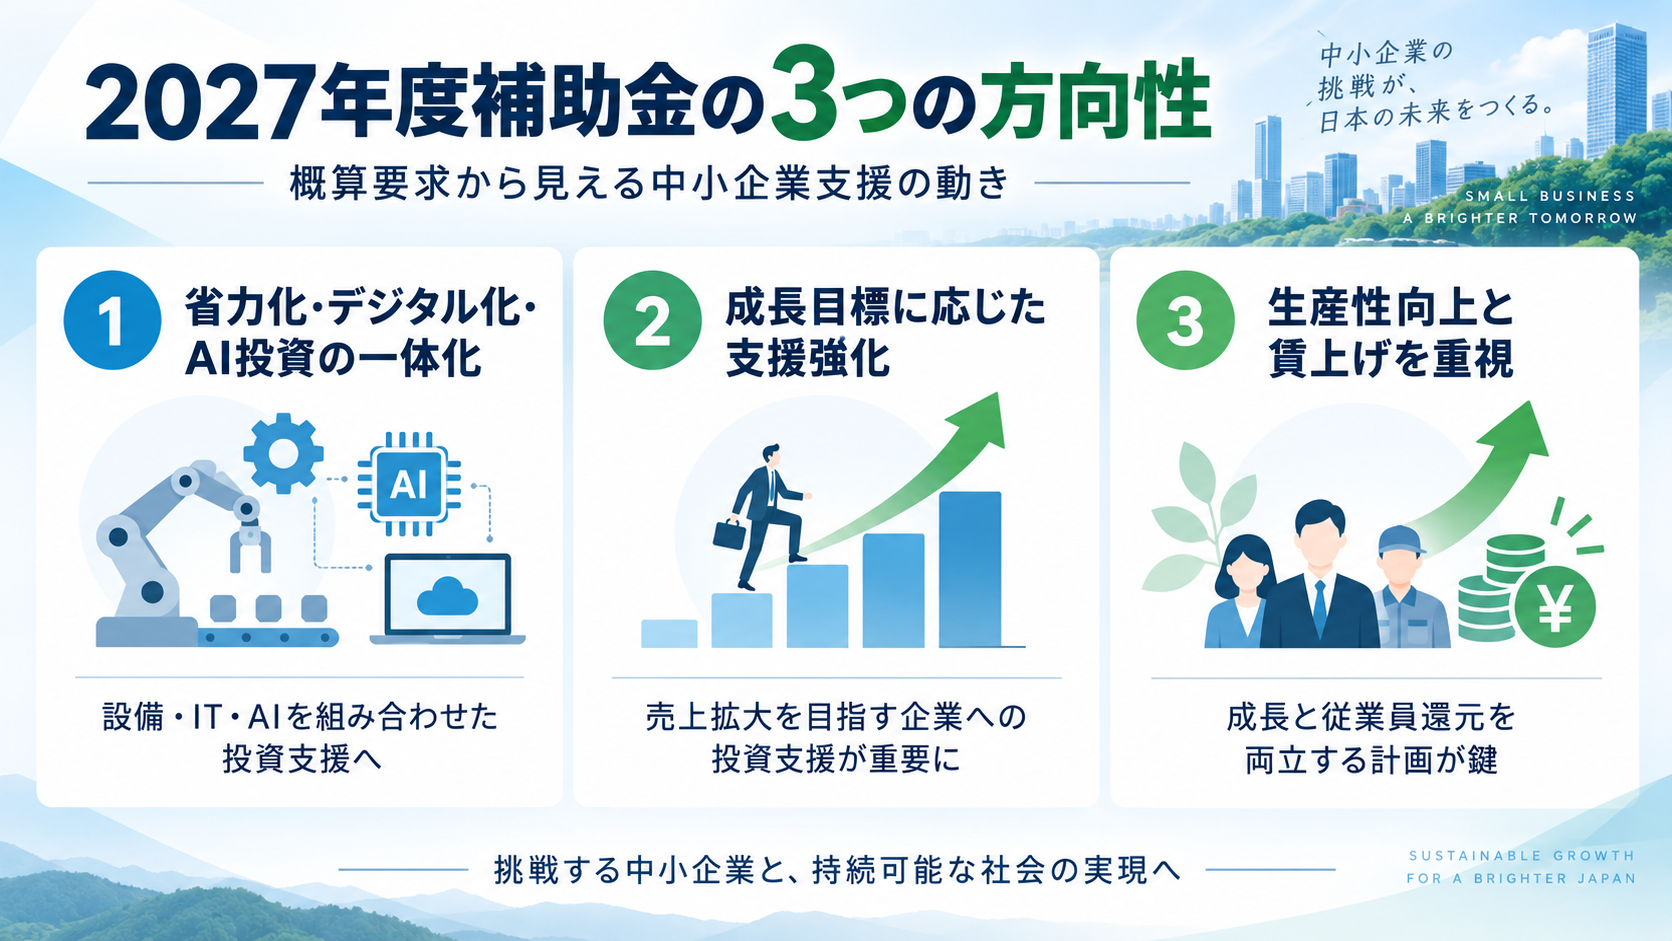
中小企業庁の資料では、成長投資の支援を強化し、AIやデジタル技術、省力化を通じて経営改革を進める方針が示されています。補助金活用を検討する企業が押さえておきたいのは、次の3点です。
省力化設備とデジタル・AI技術の導入を一体的に支援する方向
企業の成長目標に応じて、投資や販路開拓を支援する方向
生産性や収益力の向上を、持続的な賃上げにつなげる方向
これらは政策の方向性です。すべての補助金に同じ成長目標や賃上げ要件が設けられるという意味ではありません。自社に合う制度を選ぶには、今後公表される公募要領で、対象事業者と対象事業を確認する必要があります。
2 省力化とデジタル化とAIの投資を一体的に支援する方向
令和9年度概算要求では、「省力化・デジタル化・AI投資補助金」が示されています。人手不足や生産性向上などの課題を抱える中小企業・小規模事業者等に対し、AIを含むデジタル技術の活用と省力化設備の導入を、一体的に支援する方向です。
例えば、機械で作業を自動化しても、受注情報や生産指示を手入力していると、別の工程に負担が残ります。設備、受発注システム、データの連携、現場の作業手順をまとめて見直すことで、業務全体の改善を検討できます。これは投資計画の考え方の例であり、これらの経費が2027年度にすべて補助対象になると確定したものではありません。
なお、現行の中小企業省力化投資補助金「一般型」でも、個別の現場や事業内容に合わせた設備導入・システム構築等を対象としています。設備とシステムを組み合わせる支援が、2027年度に初めて始まるわけではありません。
2027年度の再編によって、どの経費を組み合わせて申請できるのか、申請枠や上限額、補助率、登録された製品・ツールの扱いがどうなるのかは、今後の正式資料で確認が必要です。現行の省力化補助金やデジタル化・AI導入補助金の条件を、新しい制度へそのまま当てはめないようにしましょう。
3 企業の成長目標に応じた支援の方向
概算要求では、売上規模の拡大を目指す企業への支援が示されています。ただし、売上高100億円、10億円、1億円という数字は、それぞれ異なる制度や支援の文脈で使われています。ひとつの共通要件として扱わず、制度ごとに整理して確認してください。
売上高100億円超を目指す企業への投資支援
概算要求の「中小企業成長加速化補助金」では、賃上げや輸出、地域経済への波及効果が大きい、売上高100億円超を目指す中小企業の投資を支援する方向が示されています。
現行の同補助金の3次公募では、補助上限額は5億円、補助率は1/2です。売上高10億円以上100億円未満の中小企業を対象に、100億宣言の公表、投資額1億円以上、所定の賃上げ要件などが必要です。補助上限額だけで対象可否を判断できません。
この5億円は現行公募の上限額です。2027年度の補助額や申請条件が同じになると確定したものではないため、年度と公募回を区別して確認しましょう。
売上高10億円を目指す宣言の原則要件化を示す事業
令和9年度概算要求の「新事業進出・ものづくり商業サービス補助事業」には、2,200億円が要求されています。革新的な製品・サービスの開発や、海外を含む新市場への進出等に係る設備投資などを支援し、売上高10億円を目指す宣言を原則として要件化する方向が示されています。
これは2027年度の要求段階の内容です。宣言の方法、対象となる申請枠、例外の扱い、目標の確認時期などは、今後の制度資料で確認する必要があります。2026年度の公募に申請する際は、その公募回の要領に従ってください。
小規模事業者には成長を目指す経営計画への支援も
小規模事業者持続化補助金では、例えば売上高1億円を目指すなど、「成長志向の経営計画(仮称)」を宣言する事業者を含めて支援する方向が示されています。小規模事業者等が自ら経営計画を策定し、商工会・商工会議所の支援を受けながら取り組む販路開拓等を支援する内容です。
ただし、現時点の資料から、すべての申請者に売上高1億円の目標が義務付けられるとはいえません。1億円は成長目標の一例として示されています。宣言の対象や申請条件の具体的な扱いは、今後の公募要領で確認してください。
4 設備投資から経営効果までを具体的に説明する
設備投資を検討するときは、現在の業務のどこに時間や費用がかかっているかを調べ、その投資がどの課題を解決するのかを整理しましょう。設備を更新する理由と、売上・利益・生産性を改善する仕組みがつながっている計画は、社内や金融機関への説明にも役立ちます。
例えば、受注入力に月120時間かかっており、システム導入後に月60時間へ減らせると試算する場合、年間では720時間の削減になります。空いた時間を顧客対応や新商品の提案へ回す計画なら、その担当者、実施方法、受注増加の根拠も整理します。数値は仮の計算例であり、採択や効果を保証するものではありません。
導入前の実測値、見積書、製品の仕様、販売先へのヒアリングなどを使い、試算の根拠を残してください。売上目標だけを大きく設定せず、販売数量、単価、原価、運用費まで確認することが大切です。
5 賃上げは制度ごとの条件と実施時期を確認する
中小企業庁の概算要求では、収益力の強化と賃上げの好循環を目指す方針が示されています。企業側でも、投資によって生まれる利益や付加価値を、どのように従業員の給与へ還元するかを検討しておきましょう。
賃上げの扱いは、必須要件、審査の加点、補助上限額の引上げ、補助率の引上げなど、制度や申請枠で異なります。すべての補助金に同じ率や金額の賃上げが必要という意味ではありません。
また、会社全体の給与支給総額と、従業員1人当たりの給与支給総額は別の指標です。人数の増減や、計算対象となる従業員の範囲によって結果も変わります。補助事業の実施中に確認する賃上げと、終了後の数年間で達成する目標についても、期間を分けて把握する必要があります。
2027年度の条件が公表されたら、目標の計算方法、従業員への表明時期、達成確認の時点、未達成時の返還条件を確認してください。準備段階では、導入までの期間と導入後の両方について、人件費を含む収支を試算しておきましょう。
6 AIやデジタル技術と省エネ投資は解決する課題を明確にする
AIやデジタル技術の活用では、需要予測、画像認識による検品、受発注処理、顧客対応など、自社の課題に合う用途を検討できます。AIを使うこと自体を目的にせず、必要なデータを用意できるか、担当者が運用できるか、導入後の費用が続けられる水準かを確認しましょう。
省エネや脱炭素につながる投資も、設備の稼働状況とエネルギー使用量を把握するところから始めます。既存設備の更新、運用改善、エネルギー管理の仕組みなどを比較し、費用と削減効果を検討してください。
「AIを使うから採択されやすい」「脱炭素設備なら必ず加点される」とは判断できません。対象経費や評価基準は制度ごとに異なるため、投資目的に合う公募要領を確認する必要があります。
7 予算編成と公募情報を継続して確認する
2027年度当初予算については、概算要求の後、政府内での予算編成、政府予算案の閣議決定、国会での審議・議決という段階を経ます。通常は年末頃に翌年度の政府予算案がまとめられ、年明けに国会審議が行われますが、2027年度の個別日程がすべて確定しているわけではありません。
補助金の公募時期も、予算成立の時期だけで一律に決まりません。補正予算や既存基金などを財源とする制度もあるため、2027年4月まで待つという判断をせず、現在実施されている公募と、今後の予算・制度の発表を並行して確認してください。
8 入金までに必要な資金を用意する
現行の主な設備投資補助金では、事業者が代金を支払って事業を完了し、実績報告と検査によって補助額が確定した後に、請求・入金となる流れが一般的です。補助金が入るまでの支払い資金を確保しておく必要があります。
例えば、税抜3,000万円の設備費が全額補助対象となり、補助率1/2が適用される場合、補助金は1,500万円です。消費税率10%なら、購入時には税込3,300万円の支払いが必要になります。最初から補助金分を差し引いた金額だけで設備を購入できるわけではありません。
この計算は一般的な説明例です。実際には対象外経費や補助上限額、消費税の扱いなどを確認します。2027年度の制度についても、支払方法や入金時期が公表されたら、設備の納期、支払日、融資の実行時期を合わせて資金計画を見直してください。
9 目標未達時の返還と受給後の報告を確認する
補助金の返還規定は、制度、申請枠、利用する特例、達成できなかった要件によって異なります。全額返還、一部返還、特例による上乗せ部分の返還などを区別して確認する必要があります。
現行制度にも、賃上げや最低賃金の目標未達に対する返還規定があります。一方で、事業計画に記載したすべての数値が未達なら、必ず全額返還になるという共通ルールがあるわけではありません。返還免除の条件が定められている場合も、条件を満たすか個別に確認します。
2027年度の返還条件は、今後の公募要領や交付規程で確認してください。申請時には、達成すべき目標、対象期間、返還の計算方法、免除条件を把握し、受給後の報告担当者と資料の保存方法も決めておきましょう。入金後も報告や取得財産の管理が必要となる制度があります。
10 契約と発注を始める時期を確認する
現行の新事業進出・ものづくり商業サービス補助金では、交付決定前に契約・発注した経費は補助対象になりません。採択と交付決定は別の段階です。採択の通知を受けた時点で、設備を発注してよいと判断しないでください。
同制度では、応募申請と審査、採択、交付申請、交付決定の後に事業を実施し、実績報告、補助金額の確定、請求へ進みます。契約書、発注書、納品書、請求書、支払いの記録などを整理して管理します。
2027年度の補助金を利用する場合も、経費の対象期間と契約・発注のルールを確認してから着手してください。事前着手を認める制度がある場合でも、その対象範囲や必要な手続きは制度ごとに異なります。見積もりの取得や導入方法の検討と、実際の契約・発注を分けて進めましょう。
11 2027年度に向けて今から準備できること
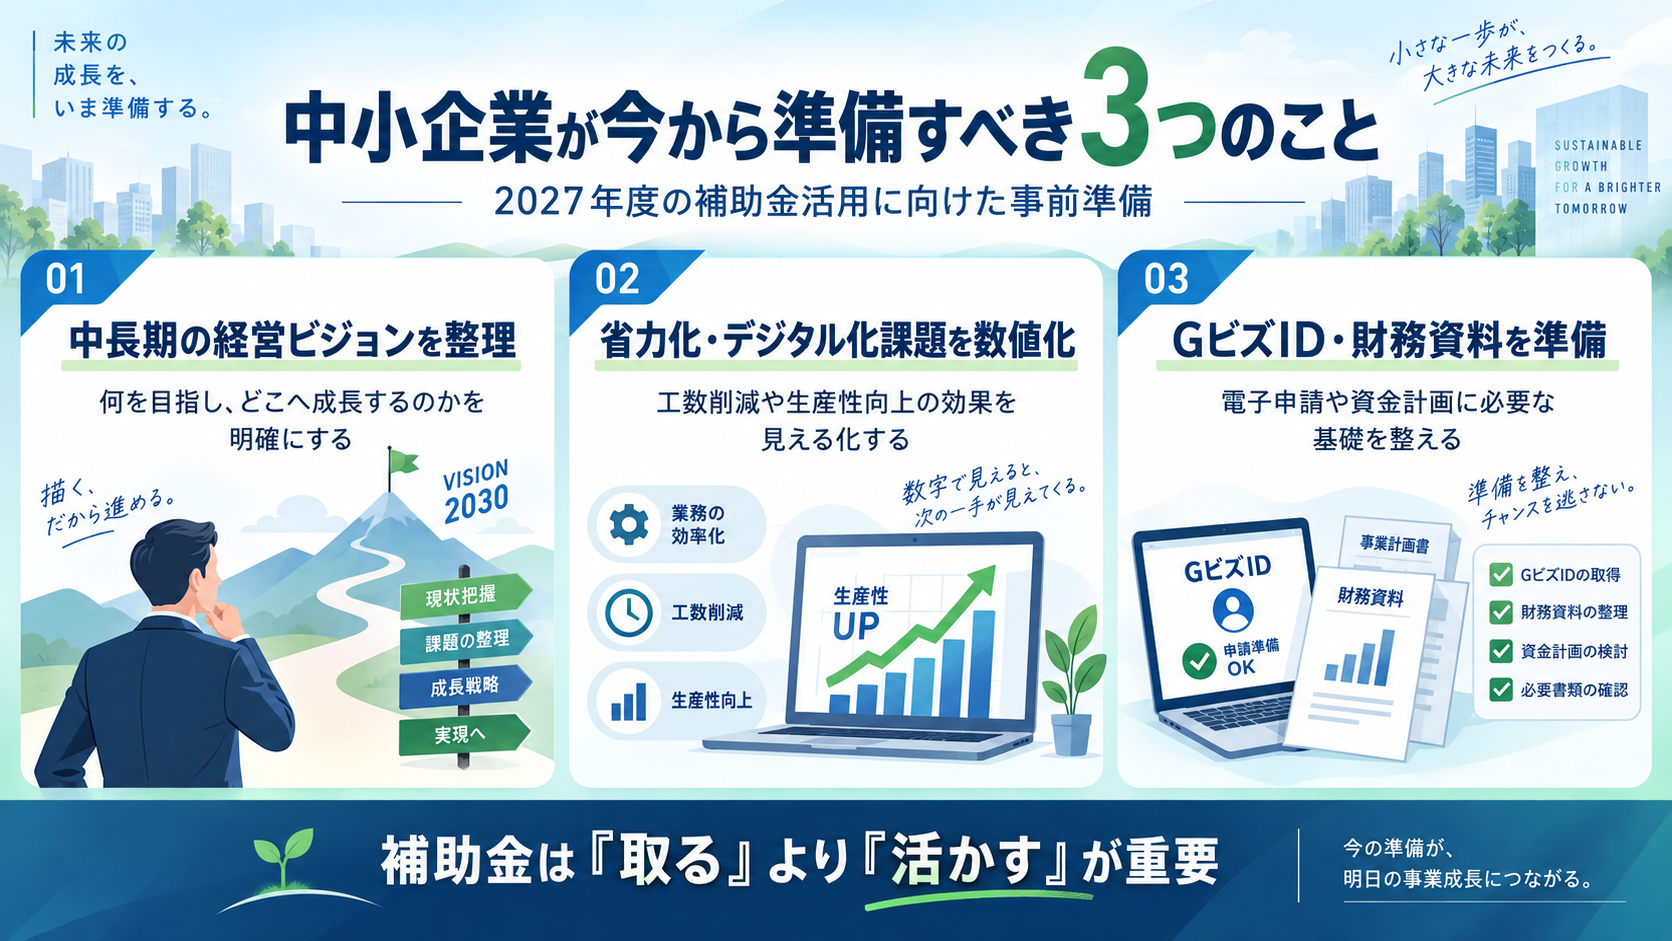
経営目標と投資の目的を整理する
3年後や5年後に、どの市場へ、どの商品・サービスを、どの程度販売したいかを考えます。その実現を妨げている課題と、投資によって改善できる部分を整理してください。売上規模だけでなく、利益率、必要な人員、供給能力も検討します。
現在の業務と導入効果を数値で把握する
受注入力、検品、加工、問い合わせ対応などにかかる時間や費用を記録します。設備やシステムの候補を比較し、導入後の削減時間、増産できる数量、保守費用、担当者の負担を試算しておきましょう。
人件費と入金前の資金を試算する
設備代金に加え、導入・教育・保守の費用、増加する運転資金、人件費も含めて収支を確認します。金融機関へ相談する際は、希望借入額だけでなく、必要になる時期と返済の原資を説明できるようにしておくと、資金計画を具体化できます。
電子申請の準備と資料の整理を進める
GビズIDプライムを利用する補助金に備え、未取得の場合は申請方法を確認してください。オンライン申請は最短即日、書類申請は最大1か月と案内されていますが、即日取得が保証されるわけではありません。
決算書、直近の試算表、従業員数や給与の資料、設備の仕様と見積書、過去の補助金利用履歴なども整理します。必要書類は制度ごとに異なるため、正式な公募要領が出た後に、最新の指定様式と照合してください。
2027年度の補助金活用は自社の投資計画から考える
2027年度の概算要求は、国がどのような経営改善や投資を支援しようとしているかを知る資料です。省力化やAIの導入、成長投資、賃上げを検討するときの参考にしながら、申請条件は今後の正式資料で確認していきましょう。
自社の課題、投資の効果、必要な資金、実行体制を先に整理しておけば、現行制度と今後の制度を比較しやすくなります。受給のために不要な投資を増やさず、自社の経営に必要な計画に合う補助金を選ぶことが大切です。
行政書士法人リージョナルでは、補助金制度の確認、事業計画の整理、申請準備、採択後の手続きについてご相談を承っています。2027年度に設備投資や新事業、省力化・AI導入を検討している場合も、現行制度の対象可否と今後の準備を含めてご相談ください。
※本記事は2026年10月14日時点で公表されている令和9年度概算要求等をもとに作成しています。2027年度の制度内容は今後変更される可能性があります。現行制度の例は、2027年度の申請条件を示すものではありません。申請時には、対象年度・公募回の最新の公募要領と公式発表をご確認ください。
