お役立ちコラム

お役立ちコラム お役立ちコラム

2026年10月版 中小企業省力化投資補助金 一般型 第8回公募の変更点と申請準備

  • 2026.10.14
  • お役立ちコラム

2026年10月版 中小企業省力化投資補助金 一般型 第8回公募の変更点と申請準備

人手不足や人件費の上昇に対応するため、設備やシステムを活用して、限られた人員で業務を進める仕組みづくりが求められています。こうした省力化投資を支援する制度が「中小企業省力化投資補助金」です。

一般型の第8回公募は、2026年10月16日(金)17:00が応募申請の締切です。今回は、生産性や給与の計画に使う基準年度、設備導入までの賃上げ、事業を完了する期限などに変更があるため、申請前に条件を確認しておきましょう。

この記事では、2026年10月14日時点の公式情報に基づき、第8回公募の制度概要、変更点、採択状況、申請準備から補助金受給までの注意点を解説します。


1. 一般型の対象となる省力化投資と補助額

中小企業省力化投資補助金には、登録された製品を選んで導入する「カタログ注文型」と、自社の業務や現場環境に合わせた設備・システムの導入を支援する「一般型」があります。

一般型では、IoT、AI、ロボット、センサーなどの技術を活用し、人手不足の解消と付加価値・生産性の向上につながる投資を支援します。設備を購入することに加え、作業時間がどれだけ減るか、生まれた時間や人材をどう活用するか、その結果として売上や給与をどう高めるかまで計画することが大切です。


補助上限額は応募時の常勤従業員数で決まる

第8回公募の補助上限額は次のとおりです。括弧内は、大幅賃上げ特例を適用する場合の上限額です。

5人以下:750万円(1,000万円)

6~20人:1,500万円(2,000万円)

21~50人:3,000万円(4,000万円)

51~100人:5,000万円(6,500万円)

101人以上:8,000万円(1億円)

最大1億円は、従業員101人以上で大幅賃上げ特例の条件を満たす場合の上限です。すべての事業者に適用される金額ではありません。

上限額の判定には、応募時の常勤従業員数を使います。役員などは含めず、公募要領に従って数えます。応募時に従業員が0人の場合や、給与の計算対象となる従業員がいない場合は申請できません。また、原則として単価50万円(税抜)以上の機械装置等への投資が少なくとも1つ必要です。


補助率を上げる特例と上限額を上げる特例を区別する

補助率は、中小企業が原則1/2、小規模企業者・小規模事業者および再生事業者が原則2/3です。中小企業でも、最低賃金引き上げに係る特例の条件を満たす場合は2/3となります。

補助上限額を引き上げる「大幅賃上げ特例」では、計画最終年度までに従業員1人当たり給与支給総額を基準年度から年平均6.0%以上増やすことと、事業場内最低賃金を毎年、事業を実施する都道府県の最低賃金+50円以上にすることなどが必要です。

一方、補助率を2/3に引き上げる「最低賃金引き上げ特例」は、2024年10月~2025年9月の間に、当時の地域別最低賃金以上、かつ2025年度改定後の地域別最低賃金未満で雇用していた従業員が全従業員の30%以上となる月が3か月以上あることが条件です。単にこれから賃上げをすれば利用できる特例ではありません。

この2つの特例は併用できません。また、大幅賃上げ特例は再生事業者などには適用されず、補助率の引き上げ特例は、もともと補助率2/3の小規模事業者や再生事業者などには適用されません。希望する補助額と、自社が実行できる賃上げ計画の両方を確認してください。


2. 第8回公募の申請スケジュール

公募開始:2026年8月18日(火)

申請受付開始:2026年9月18日(金)

応募申請締切:2026年10月16日(金)17:00

採択発表:2027年2月上旬予定

出典:中小企業省力化投資補助金事務局 スケジュール 一般型


応募申請は電子申請で行い、GビズIDプライムアカウントが必要です。マイナンバーカードと対応スマートフォンを使うオンライン申請では最短即日、書類申請では審査に最大1か月かかる場合があります。即日発行が保証されるわけではないため、未取得の場合は早めに手続きを進めましょう。

アカウントを用意するだけでなく、事業計画の作成、必要書類の添付、申請画面への入力と提出までを締切前に完了する必要があります。締切直前に入力を始めると、不備の確認や修正に時間が足りなくなることがあります。

2026年10月版 中小企業省力化投資補助金 一般型 第8回公募の変更点と申請準備

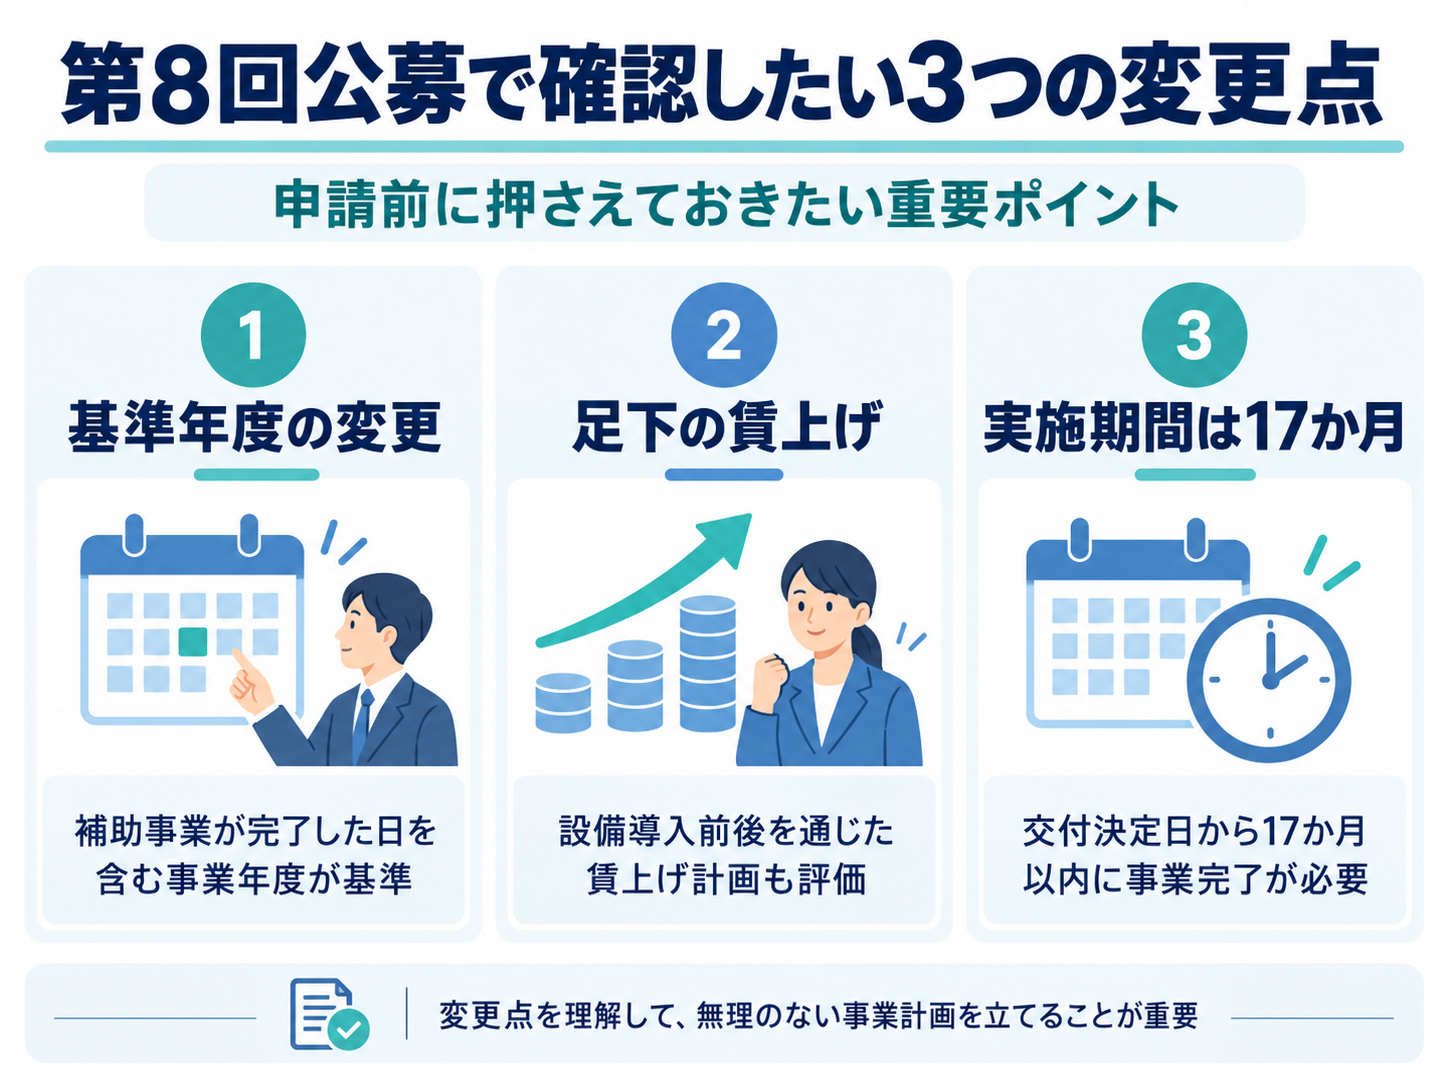
3. 第8回公募で確認したい3つの変更点

変更点1 生産性と給与の基準年度は補助事業の完了年度

第8回公募では、労働生産性と1人当たり給与支給総額の「基準年度」は、補助事業が完了した日を含む事業年度です。設備を導入し終えた年度を、今後の成長率を比較する起点にします。第7回の、応募申請時の直近決算期を基準とする考え方とは異なります。

補助事業の完了年度の翌年度を1年目として、3~5年間の事業計画を作成します。基本要件は次の4つです。


■労働生産性:計画期間の各年において、基準年度からの年平均成長率4.0%以上を目指す。労働生産性は、働く人1人当たりが生み出す付加価値の指標です。

■1人当たり給与支給総額:計画最終年度に、基準年度から年平均3.5%以上増やす。3.5%以上の範囲で自社が設定した目標率を達成する必要があります。

■事業場内最低賃金:計画期間中、毎年、事業を実施する都道府県の最低賃金+30円以上とする。最低賃金引き上げ特例を適用する事業者には、この要件を適用しません。

■従業員21人以上の場合:仕事と子育ての両立を支援する一般事業主行動計画を、交付申請までに「両立支援のひろば」で公表する。


給与の目標は、交付申請までに従業員等へ表明し、所定の表明書を提出します。行動計画の公表にも時間がかかるため、必要な手続きを申請準備の段階から確認しておきましょう。

1人当たり給与支給総額は、会社全体の給与総額を増やせばよいという条件ではありません。各事業年度の全月分の給与等の支給を受けた従業員を対象とし、中途採用や退職で全月分の支給を受けていない従業員は、その年度の計算対象から除きます。対象者と給与の範囲を、公募要領に従って確認してください。


目標によって返還のルールは異なる

労働生産性の目標を達成できなかったことだけを理由に、直ちに全額返還となる制度ではありません。一方、給与、事業場内最低賃金、大幅賃上げ特例には、未達時の返還に関する規定があります。

1人当たり給与支給総額の目標が未達の場合は、計画最終年度の達成率に応じて返還が求められます。例えば、自社で年平均4%を目標とした場合は、3.5%を超えていても4%に届かなければ未達となります。年平均成長率が0またはマイナスの場合には、全額返還の規定があります。

事業場内最低賃金の要件は、補助事業完了年度の翌年度以降、計画期間中の毎年3月末時点で確認されます。未達の場合は、補助金額を事業計画年数で割った額の返還が求められます。大幅賃上げ特例の条件が未達の場合には、上限額の引き上げにより受け取った部分の返還が必要となり、基本要件も未達であれば、その返還ルールも適用されます。

給与や最低賃金の返還には、付加価値額と営業利益の状況、天災などに関する免除規定もあります。ただし、要件ごとに条件が異なるため、無条件に免除されるものではありません。申請時に高すぎる目標を掲げず、実行できる数値と報告体制を確認することが大切です。


変更点2 設備導入までの足下の賃上げも評価される

「足下の賃上げ」とは、応募申請時の直近決算期から、補助事業が完了した日を含む基準年度までの賃上げです。設備導入後の3~5年間の賃上げとは、確認する期間が異なります。

この期間の1人当たり給与支給総額について、年平均成長率が物価上昇率を上回る程度の賃上げを達成しない計画は、審査上大幅に不利となることが示されています。設備導入による利益が出るまで賃上げを待つ計画ではなく、導入までの期間も含めて待遇改善を検討する必要があります。

2026年10月8日更新の応募申請の手引きでは、参考値として2025年の消費者物価指数の総合指数の前年比3.2%が示されています。これは、全国一律の固定した義務率を3.2%と定めたものではありません。

この目標は、採択後から交付決定までに従業員等へ文書で表明することが必須です。補助事業期間中の賃上げ実績も確認されます。やむを得ない事情で足下の賃上げ目標を達成できなかった場合には、その未達による返還義務は生じませんが、必要な表明などの手続きを行わなかった場合は、交付決定の取消し等につながることがあります。


変更点3 事業を完了する期限が17か月以内に短縮

第8回公募では、補助事業の実施期間は「交付決定日から17か月以内」、かつ「採択発表日から19か月後の日まで」です。第7回の18か月・20か月から、それぞれ1か月短くなっています。

この期間内に、契約・発注、納品、検収、支払いなどを完了し、実績報告書を提出する必要があります。オーダーメイド設備、大規模なシステム開発、海外製品などは納期が長くなることがあるため、申請前に仕様、納期、導入スケジュールを確認してください。この段階での相談や見積もりと、交付決定後に行う契約・発注は分けて進めます。


4. 過去の採択状況と事業計画を作る際のポイント

第1回から第6回までの合計採択率は約65.6%

公式に公表されている第1回~第6回の結果を合計すると、申請件数は11,720件、採択件数は7,684件です。採択件数を申請件数で割った合計採択率は約65.6%となります。

出典:事務局の採択結果 第1回~第6回を合算して算出


この数値は過去の結果であり、第8回の採択確率を示すものではありません。公募回や審査基準、申請者の計画内容が異なるため、採択率だけで判断せず、今回の審査項目に沿って自社の投資計画を整理しましょう。


汎用設備を1台買うだけでは一般型の対象にならない

一般型では、オーダーメイド性のない汎用設備やパッケージソフトを単体で導入するだけの事業は、補助対象になりません。

汎用設備でも、自社の導入環境に応じて周辺機器、機器の数、搭載機能などが変わる場合や、複数の設備を組み合わせることで、より高い省力化効果や付加価値を生み出す場合は対象となり得ます。

ただし、工程を見直すと説明するだけで、オーダーメイド性のない汎用設備1台の購入が対象になるわけではありません。導入する設備の構成・機能と、自社の業務に合わせた設計内容を具体的に示す必要があります。カタログ掲載製品をそのまま導入する場合は、カタログ注文型の利用も確認してください。


省力化効果は作業時間と改善後の使い道で説明する

例えば、製造現場の梱包工程に月150時間かかり、設備導入後に月40時間となるモデルケースでは、月110時間、年間1,320時間の削減が見込めます。これは説明のための仮定であり、自社の計画では実際の作業記録や設備仕様を使って見積もります。

削減時間に加えて、空いた時間や人材を営業、新商品開発、生産量の増加などにどう振り向けるかを示すと、投資による経営効果が伝わりやすくなります。作業時間が減っただけで、売上や利益が自動的に増えるわけではないため、改善後の業務までつなげて説明しましょう。

事業計画では、省力化指数、投資回収期間、付加価値額、設備の設計内容、実行体制、資金調達、収益性、賃上げなどが確認されます。設備の価格だけでなく、現状の課題、改善内容、数値の根拠を一貫して整理することが重要です。

2026年10月版 中小企業省力化投資補助金 一般型 第8回公募の変更点と申請準備

5. 採択後から補助金を受け取るまでの注意点

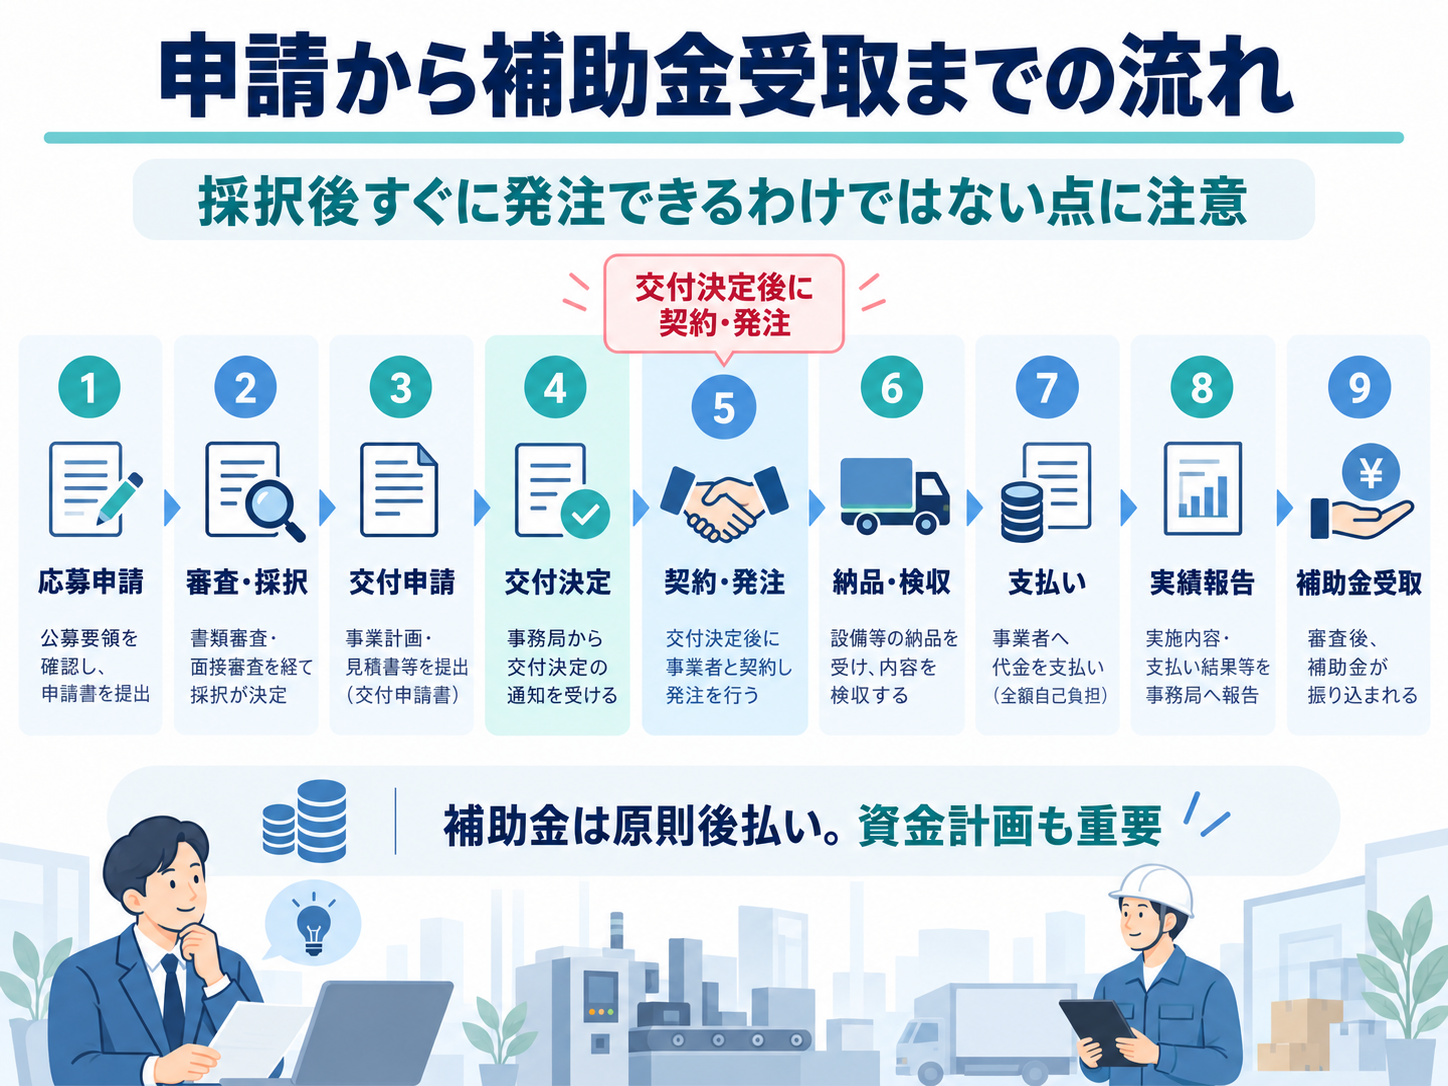
採択後に交付申請を行い交付決定を受ける

採択は、審査を通過して補助金の交付候補者に選ばれる段階です。採択された時点では、応募時の経費すべてや補助金額が確定するわけではありません。採択後に交付申請を行い、対象経費等の確認を経て交付決定を受けます。

1.応募申請と審査を経て、採択される。

2.必要書類を整えて交付申請を行い、交付決定を受ける。

3.交付決定後に契約・発注し、納品・検収・支払いを行う。

4.実績報告を提出し、確認を経て補助金額が確定する。

5.補助金が支払われ、受給後の効果報告を続ける。

交付申請は、原則として採択発表日から2か月後の日までに行う必要があります。期限までに申請しない場合は採択取消しとなるため、やむを得ず間に合わない場合は、事前に事務局へ連絡し、理由書を提出してください。

補助対象となる設備などの契約・発注は、交付決定後に行ってください。交付決定前に契約・発注した経費は補助対象になりません。採択の通知だけで発注せず、交付決定通知書に記載された日を確認しましょう。


発注先1者当たり50万円以上は原則として相見積もりが必要

契約先・発注先1者当たりの見積額の合計が50万円(税抜)以上の場合は、原則として同一条件で2者以上の見積もりを取得し、最も低い価格を提示した事業者を選びます。

最安価格以外の事業者を選ぶ場合には、選定理由書と価格の妥当性を示す書類が必要です。複数社から見積もりを取得できない場合も、その発注先を選ぶ客観的な理由を説明する書類が必要になります。単に「専用設備だから」「以前から付き合いがあるから」という理由だけで、相見積もりを省略できるわけではありません。

なお、現時点で公表されている第6回の交付申請手引きでも、単にオーダーメイドであるという理由だけでは認められないとされています。第8回で必要となる具体的な書類・提出方法は、第8回の交付申請手引きが公表された際に確認してください。

見積もりは申請準備の段階から取得し、仕様と数量、税抜・税込金額、価格の内訳を確認しておきましょう。システム構築費では、積算根拠が分かる見積書と仕様書が必要です。「システム開発一式」のような記載では認められません。


補助金の入金までに必要な支払い資金を用意する

補助金は原則として後払いです。設備を導入し、代金を支払い、実績報告と金額の確定を経てから入金されます。設備購入前に補助金が振り込まれる仕組みではありません。

例えば、税抜3,000万円の設備費が全額補助対象となり、補助率1/2が適用される場合、補助金は1,500万円です。ただし、消費税率10%なら、設備購入時には税込3,300万円の支払い資金が必要です。補助金の入金までの資金を、自己資金や融資などで確保する必要があります。

金融機関からの資金調達を予定する場合は、金融機関に事業計画の確認を受け、所定の確認書を提出する必要があります。設備代金の支払日、融資の実行時期、補助金の入金までの期間を見据えて相談してください。


実績報告は完了後30日と事業期限の早い方までに提出する

実績報告の期限は、補助事業の完了日から起算して30日を経過した日、または事業完了期限日のうち、早い日です。事業を期限ぎりぎりに完了した場合、そこからさらに30日間の猶予があるわけではありません。

報告では、契約・発注、納品、検収、支払いなどを確認できる書類が必要です。見積書、契約書、発注書、納品書、請求書、振込記録、設備写真などを、取引の流れが分かるように整理しましょう。必要な書類の量は事業内容によって異なります。

支払いは原則として銀行振込で行い、支払実績を確認できる状態にします。証拠書類は、見積もりを取得する段階から保管し、交付決定後も随時整理しておくと、実績報告を進めやすくなります。


補助金の受給後も効果報告が必要

補助金の入金後も、報告義務があります。事業計画期間の1年目が終了した後の最初の4月から5年間、毎年、事務局が定める期限までに事業の効果を報告します。最低賃金の確認のため、賃金台帳の提出も求められます。報告を行わない場合や虚偽報告には、返還に関する規定があります。

受給後の賃上げ実績、設備の管理、必要書類の保管まで担当者と確認日を決め、継続して管理できる体制を整えましょう。

2026年10月版 中小企業省力化投資補助金 一般型 第8回公募の変更点と申請準備

6. 第8回公募に向けて計画と手続きを確認する

第8回公募の応募申請締切は、2026年10月16日(金)17:00です。申請前には、次の点を確認してください。

■導入設備が、自社の業務に合わせた一般型の対象となる投資か。

■省力化の時間、投資回収、付加価値、生産性の数値に根拠があるか。

■足下の賃上げと、補助事業完了後の賃上げを分けて計画しているか。

■従業員数、特例の条件、必要な行動計画の公表を確認したか。

■GビズID、必要書類、相見積もり、資金調達の準備ができているか。

■交付決定後の発注から、実績報告・受給後の効果報告まで見通しているか。

■専門家の支援を受けても応募申請は申請者自身が行う

行政書士や認定経営革新等支援機関などから、制度確認、計画の整理、数値や書類の確認、採択後の手続きについて支援を受けることができます。ただし、事業計画は申請者自身で作成し、その内容を理解・確認したうえで、応募申請も申請者自身が行う必要があります。

外部から事業計画作成の支援を受けた場合は、支援者の名称、報酬、契約期間を申請画面に記載します。なお、採択後の交付申請には、所定の委任手続きによる代理申請の仕組みがあります。応募申請とは扱いが異なるため、支援の範囲を確認してください。

行政書士法人リージョナルでは、中小企業省力化投資補助金について、申請前の制度確認から採択後の交付申請・実績報告までご相談を承っています。自社の設備投資が対象になるか、省力化効果をどう計画へ反映するか、採択後の手続きをどう進めるかなど、お気軽にご相談ください。

行政書士法人リージョナルへのお問い合わせ


※本記事は2026年10月14日時点の「中小企業省力化投資補助事業(一般型)第8回公募要領」と、2026年10月8日更新の応募申請の手引きなどを確認して作成しています。制度内容や日程は変更される場合があるため、申請時には最新の公募要領と公式サイトをご確認ください。


公式情報と参考資料

中小企業省力化投資補助事業 一般型 第8回公募要領

第8回公募 応募申請の手引き 2026年10月8日更新

資料ダウンロード 一般型 最新の手引きや指定様式

GビズIDプライム 申請方法と審査期間